oke完整使用教程(2026 中国大陆版):注册、实名、C2C 出入金与防冻卡,一篇讲透
先说三句掏心窝的话
这篇不是那种「三分钟教你财富自由」的文章,我也没那个本事。写它,是因为我身边太多人第一次碰交易所,钱没赚到,银行卡先进了「小黑屋」。所以这里偏重怎么不出事,产品介绍只占很小一块。
另外两件事先摆明:
- 中国大陆对加密货币交易的监管一直很严。个人拿着币本身谈不上违法,但真出了纠纷,法律基本不护着你,盈亏自负,这点得认。
- 我不是 oke 的人,没收谁的钱。文中提到的界面、费率、支持的网络,平台随时可能改,一切以 oke 官方为准。我这只是把「别人踩过的坑」摊开给你看。
认同这些前提,咱再往下走。不认同也正常,直接关掉就行,别为难自己。
整篇怎么读:按顺序走一遍最省事
下面这条线,就是我把整套 oke完整教程 捋直之后的样子。零基础的话,建议别跳着看,尤其是后面那节防冻卡,跳过去容易吃大亏。
- oke 是什么?大陆用户到底还能不能用
- 先把丑话说前头:合规和风险
- 第一步 注册:三分钟的事
- 第二步 实名 KYC:L1 和 L2 有啥区别
- 第三步 C2C 入金:支付宝/微信/银行卡怎么买币
- 第四步 买第一笔 USDT 或比特币
- 出金:把币卖成人民币收回卡里
- ⚠️ 防冻卡:大陆用户最该读的一节
- 手续费和几招省钱的门道
- 常见问题(FAQ)
- 全站教程目录
oke 是什么?大陆用户到底还能不能用
oke(中文通常叫oke)是全球交易量排在前几名的加密货币交易所。能做的事挺杂:现货、合约、C2C 法币买卖、Web3 钱包、理财、网格机器人……一句话,交易所该有的它基本都有。
那大陆用户能不能用?能,但玩法跟你想的可能不太一样。关键卡点不在「注册」,而在「钱怎么进去、怎么出来」——你没法像海外用户那样直接电汇美元,得走 C2C 点对点,说白了就是平台牵线,你和一个「商家」用人民币直接换 USDT。这正是后面要重点讲的部分。
至于注册和实名,现在的情况是:邮箱或手机号都能注册,大陆身份证也照样能过 KYC,App 的简体中文界面做得挺完整,用起来不别扭。
先把丑话说前头:合规和风险
我知道这节很多人会直接滑过去,但请忍两分钟。它不产生收益,却能决定你会不会半夜睡不着。
- 政策这根弦得一直绷着。2021 年之后大陆对加密货币交易管得很紧。自己拿着币不犯法,但交易本身不受法律保护——真被骗了、被冻卡了,能帮你的只有你自己留的证据。
- 冻卡,是绕不开的坎。这是 C2C 出金时最大的实务风险,后面有专门一节讲,这里先记住一句话:你收到的钱,不一定「干净」。
- 只拿闲钱。投进去的数额,得是你全亏了也不影响生活的那个数。这是底线,不是建议。
写这篇不是劝你上车。恰恰相反——如果你已经决定要用了,我只希望你别用那种「出事了才想起来看教程」的方式用。
第一步 注册:三分钟的事
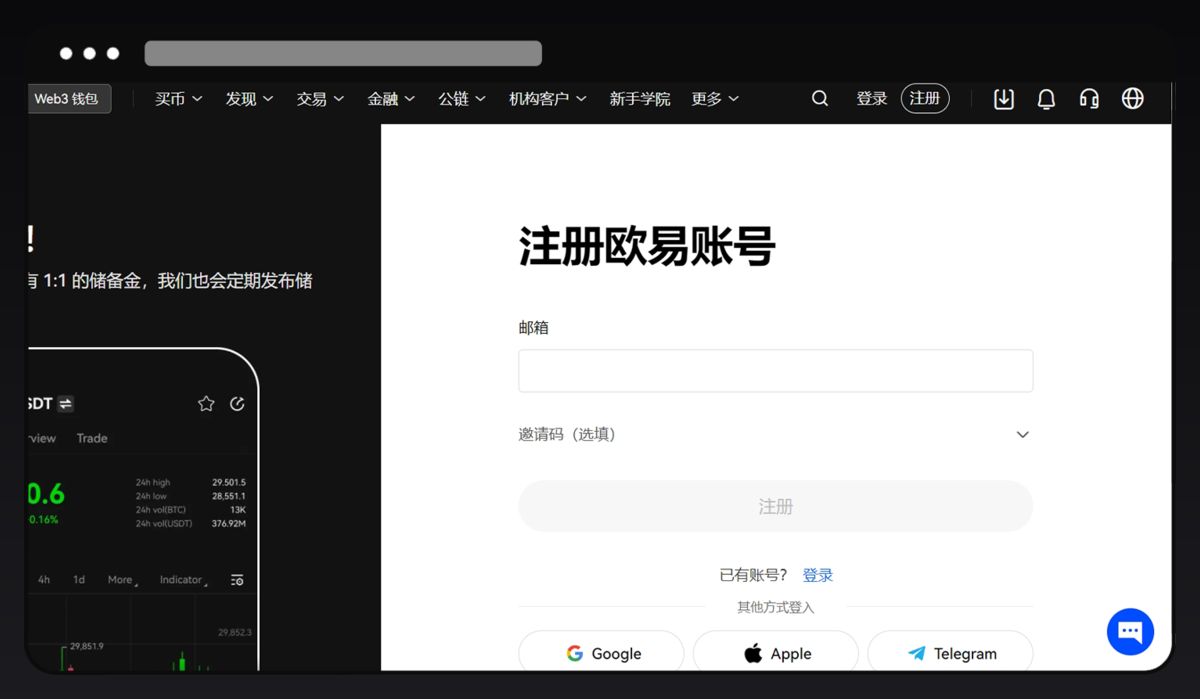
注册本身真没什么技术含量,难的是后面。不过既然要走完整流程,还是过一遍。 PC IOS 注册 更细的图文步骤我放在 邮箱注册 和 手机号注册 两种,手机端嫌麻烦的可以先看看 App 下载安装。
要点就这几条:
- 去官网或者下 App,邮箱、手机号二选一。邮箱我建议用 Gmail、Outlook 这类,QQ 邮箱能用是能用,但偶尔收验证码慢半拍,急死人。
- 验证码填对,然后设一个像样的密码——大小写加数字加符号,别用生日。 邀请码:JIAOCHEN
- 注册完先别急着充钱,把 谷歌验证器(2FA) 开上。这一步花你五分钟,可能省你五万块。
输入邀请码享受全网最高返佣
账户安全整体怎么配置,我单独写在 账户安全设置教程 里,有时间强烈建议通读一遍。
第二步 实名 KYC:L1 和 L2 有啥区别
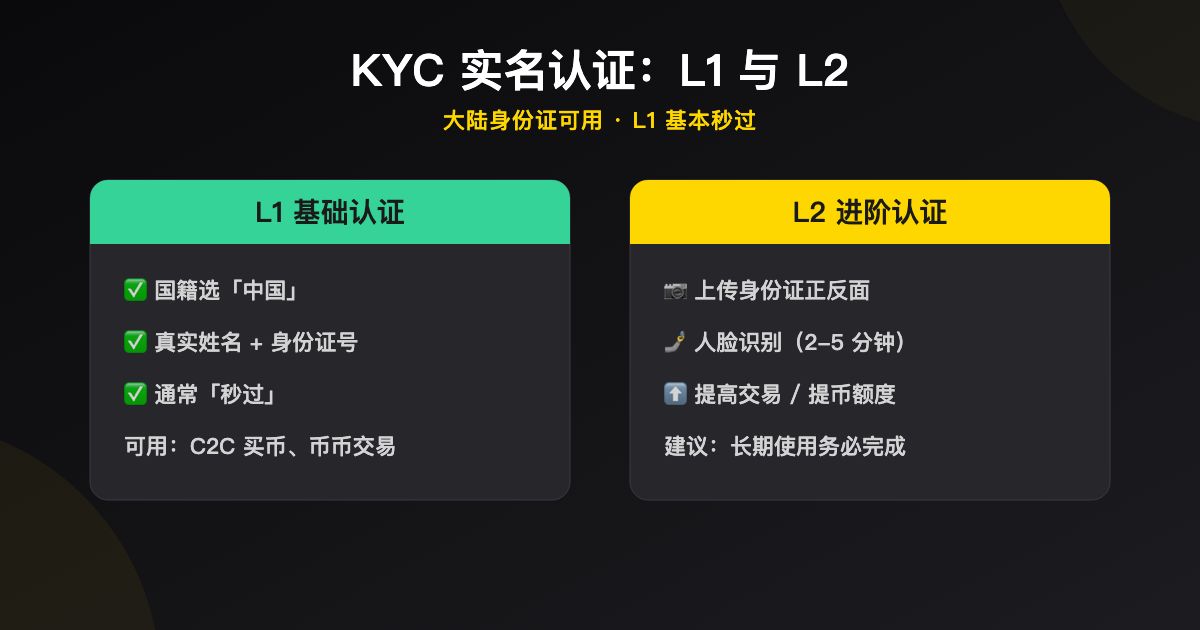
实名这步,很多人被「L1」「L2」绕晕。其实特别简单:L1 是基础认证,L2 是进阶认证。大陆身份证两个都能用,别担心。想看得更细可以翻 实名认证(KYC)教程。
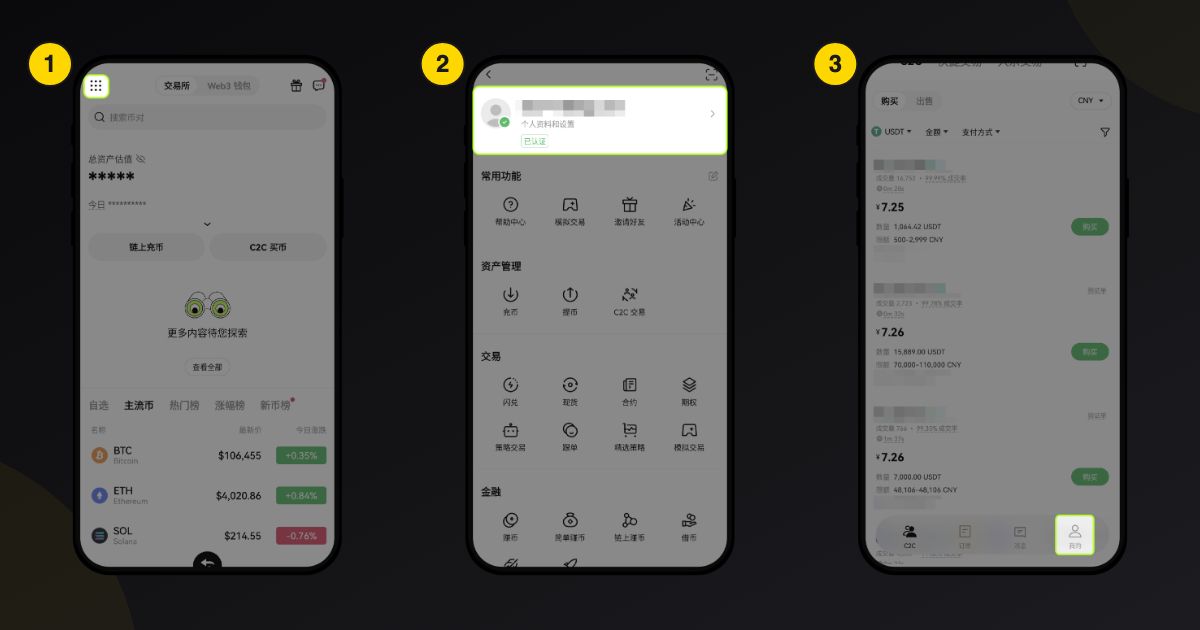
上手是这样的:
- 登录 App,点左上角头像,进「身份认证」。
- L1:国籍选中国,填真实姓名和身份证号。信息对得上,通常「秒过」,真的快。
- L2:传身份证正反面,然后人脸识别。正常两三分钟系统就自动审过了。
我的建议很直接:能做完 L2 就别停在 L1。L1 确实够你 C2C 买币,但额度抠抠搜搜。等你哪天想一次性操作一笔大点的金额,被卡在额度上那种抓狂,试过一次就懂了。
第三步 C2C 入金:支付宝/微信/银行卡怎么买币
这步是大陆用户入金的核心,搞懂它就搞懂了大半。C2C 是 Customer to Customer 的缩写,点对点:平台当中间人,你按它的定价给「认证商家」转人民币,商家把 USDT 放给你,整个过程 USDT 由平台托管,所以商家收了钱想赖账也不行。相关的还有 法币充值(C2C)教程 和 买币教程,可以对着看。
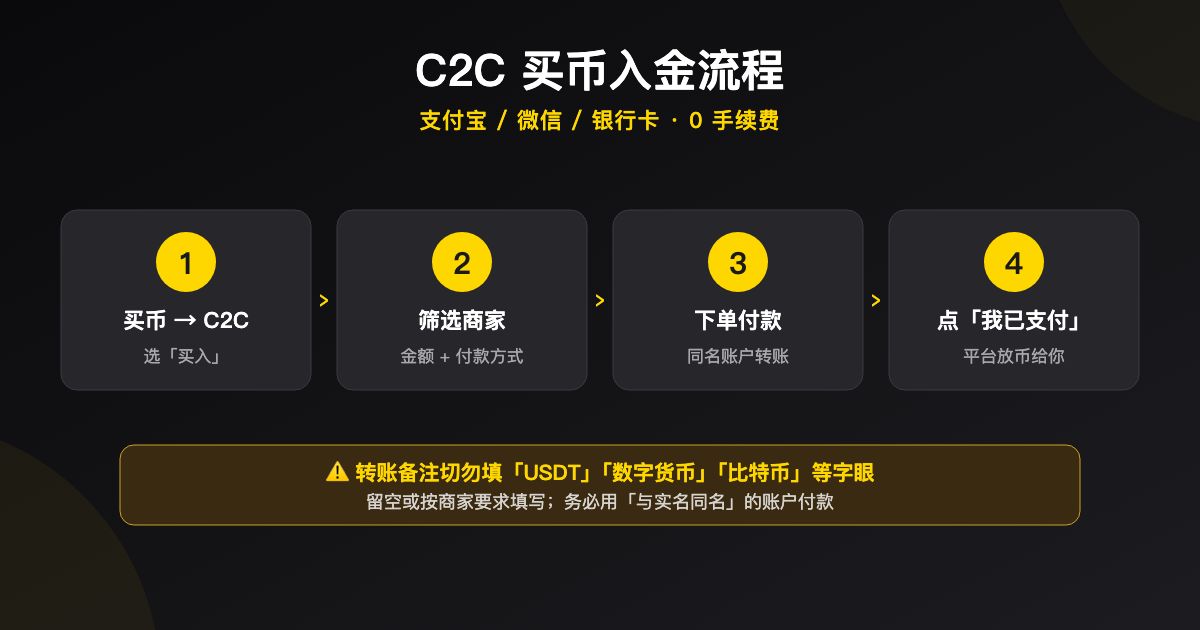
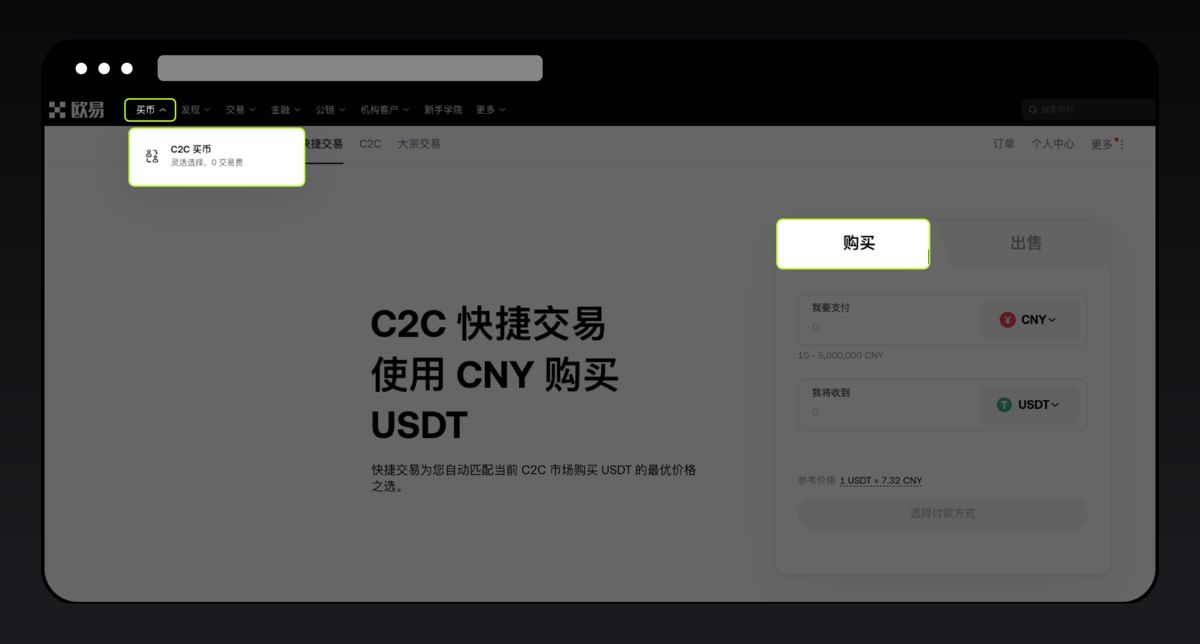
具体点一遍:
- 首页点「买币」,进「C2C 买币」;
- 填金额(比如 1000 元),选付款方式(支付宝、微信或银行卡);
- 系统会按价格排序给你列商家,挑一个点「购买」;
- 输入数量,点那个「0 手续费购买」下单;
- 点「获取付款详情」,拿到商家的收款账户;
- 重点来了:一定要用跟你实名同名的账户去转,别拿老婆/朋友的号;
- 转完点「我已支付」,等商家确认,USDT 自动进你的资金账户。
这里有个能救命的细节:备注栏千万别写「USDT」「比特币」「数字货币」这些词。空着,或者按商家说的填。你写得多明白,银行的风控就多「明白」你,后面有的麻烦。
还有 T+1 这事:通过 C2C 买到的币,24 小时内不能提到链上,是平台的反洗钱规则,别以为是 bug。但你在站内拿它去买别的币,规规矩矩没问题。
第四步 买第一笔 USDT 或比特币
C2C 买完,你手里通常是 USDT——一种跟美元 1:1 挂钩的稳定币。概念还发懵的,可以先扫一眼 术语表 补个课,里面 USDT、USDC 这些的区别讲得挺白话。
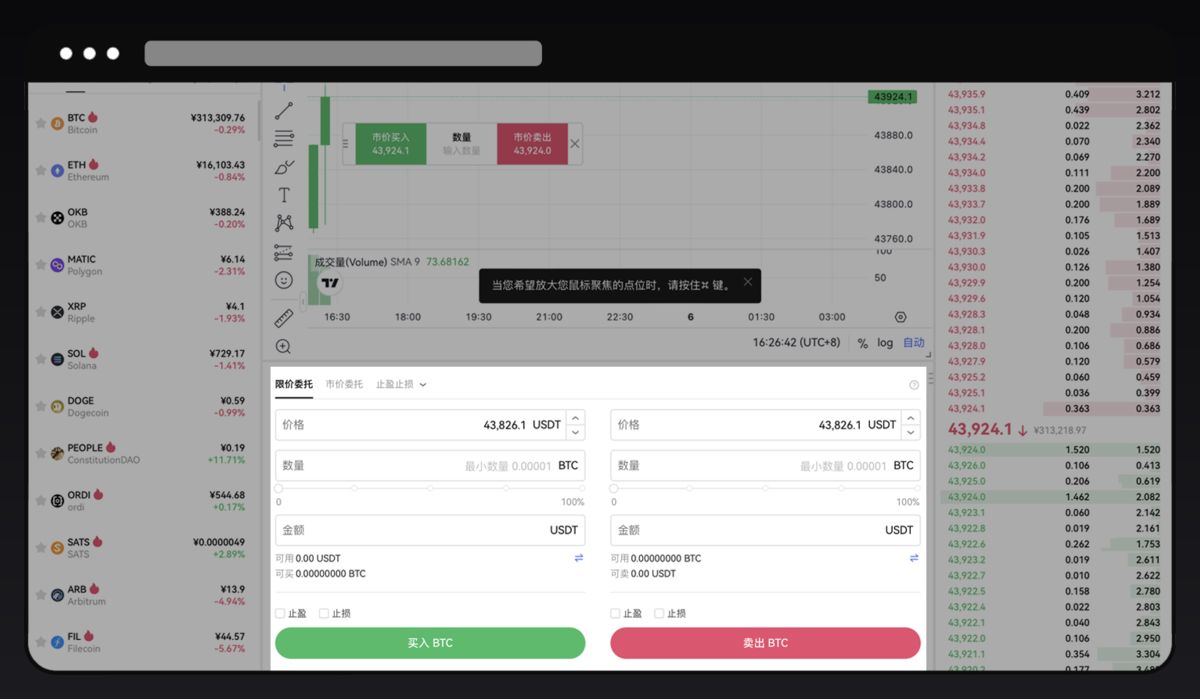
想用 USDT 换比特币或以太坊:
- 先把 USDT 从「资金账户」划到「交易账户」;
- 进 币币交易,搜
BTC/USDT或ETH/USDT; - 下单方式二选一:市价单立刻成交,限价单挂在你想要的价位等;
- 金额填小一点先练手,100 到 500 块足矣。
新手我一般就劝三句话:不碰合约杠杆、不追小币、不信群里喊单。合约的坑我在 合约入门(风险篇) 里专门写过,常见的骗局套路见 防骗指南。这两篇看一眼,能帮你省不少学费。
出金:把币卖成人民币收回卡里
出金就是把 USDT 卖回人民币、提现到你支付宝或银行卡。这是整条链路里最要小心的一段,下一节防冻卡就是专门为它写的。相关的还有 卖币教程 和 法币提现教程。
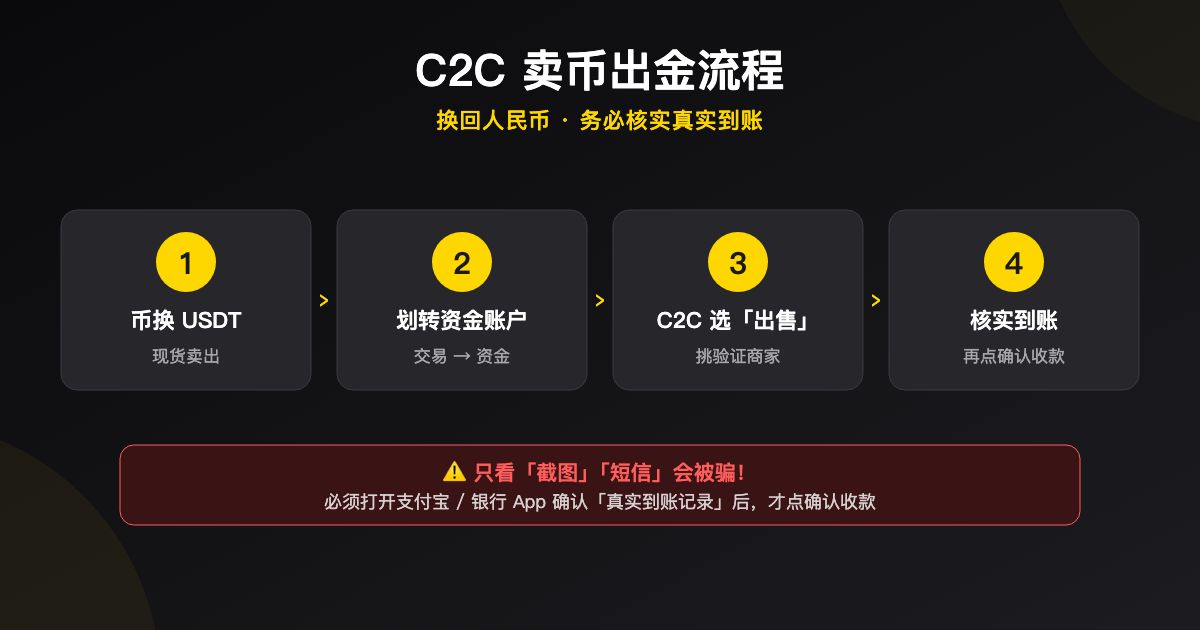
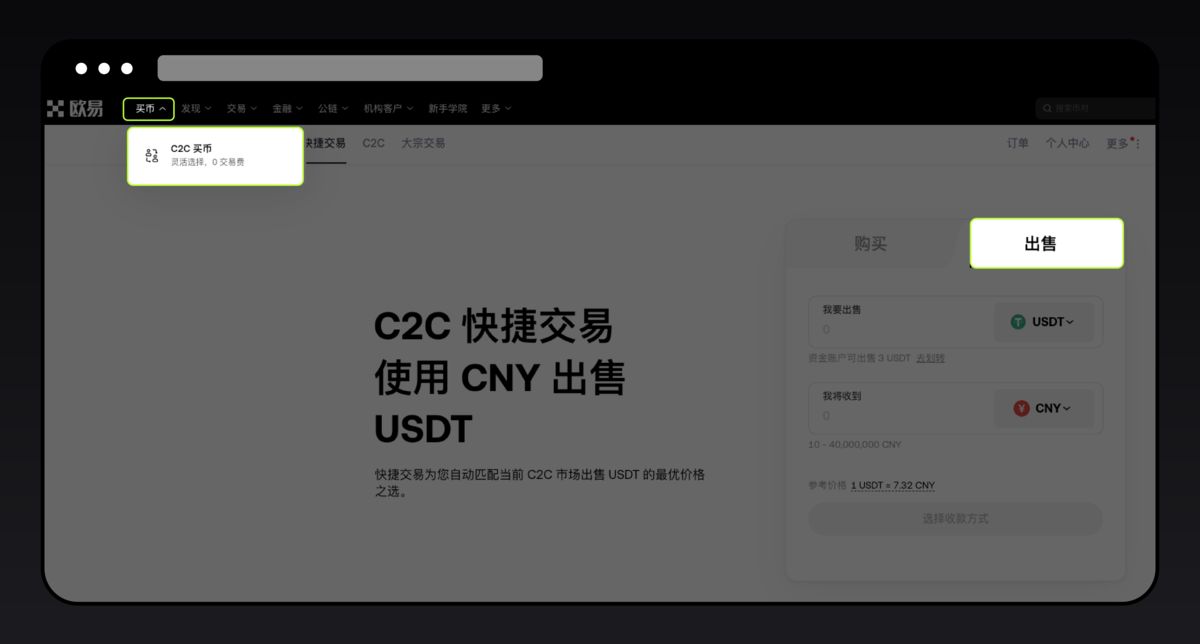
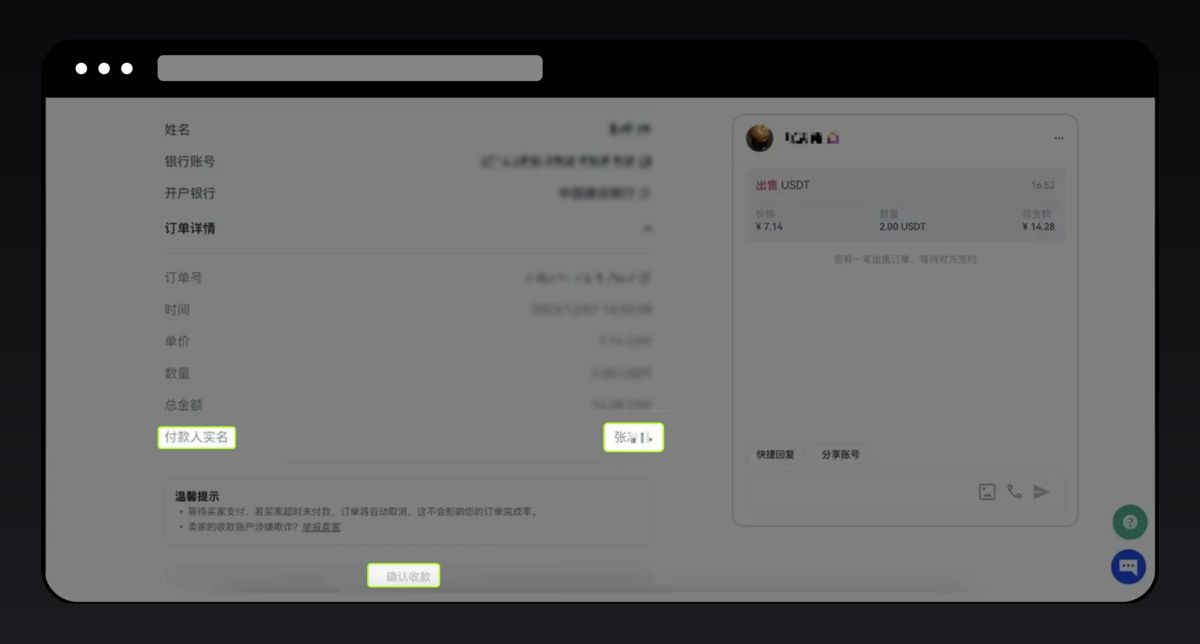
操作顺序:
- 把比特币之类先卖成 USDT(现货卖出);
- USDT 从「交易账户」划回「资金账户」;
- 点「买币」→「C2C 买币」→ 选「出售」;
- 填要卖的 USDT 数量;
- 挑商家时优先选带「验证」标、注册一年以上、成单率高的;
- 商家打款后,打开你自己的银行/支付宝 App 看真实流水;
- 确认钱真的到了,再点「我已确认收款」放币。
下面这段请一个字一个字看:骗子会发假的转账截图,甚至伪造银行到账短信。截图能 P,短信能造假。唯一能信的是你自己 App 里那笔真实到账。在亲眼看到它之前,永远别点「确认收款」。我见过不止一个朋友,就栽在这一个点上。
⚠️ 防冻卡:大陆用户最该读的一节
终于到重点了。前面那些操作,做错了顶多麻烦点;这一节要是跳过,可能真金白银打水漂。
先讲清「冻卡」是啥:你 C2C 卖币,收进来的人民币如果源头是电信诈骗、网络赌博之类的「黑钱」,司法机关顺着资金流查下来,你那笔收款对应的银行卡就可能被冻结,严重时还会牵连你名下其他账户。你完全无辜,但账户就是动不了——这就是它恶心的地方。
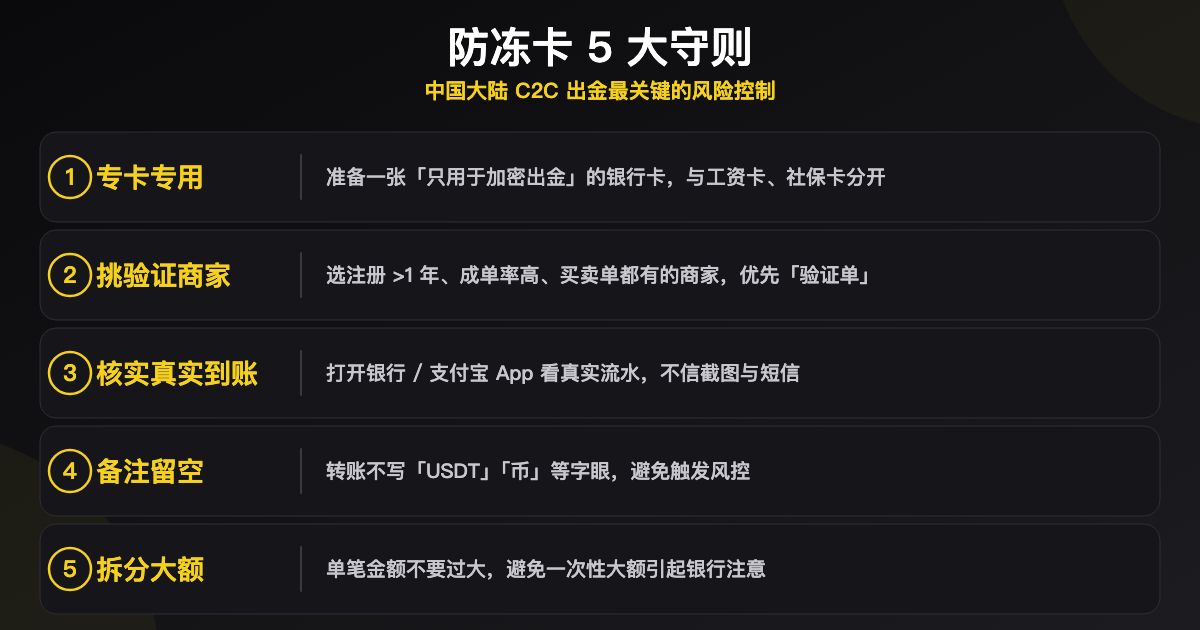
防冻卡 5 条守则,我按重要性排,记住不吃亏:
- 专卡专用。拿一张只用来收加密出金的银行卡,千千万万别用工资卡、社保卡、还房贷那张。真被冻了,至少不影响你过日子。
- 只跟正规商家交易。注册满一年、成单率高、买卖单都有的那种,最好带「验证」标。商家越干净,你收到黑钱的概率越低。
- 核实真实到账。认流水,不认截图、不认短信。这条前面强调过,再说一遍。
- 备注留空。转账、收款,一律别写「USDT」「币」「数字货币」之类。你写得越清楚,风控系统盯你越紧。
- 大额拆开。一笔几十万进出太扎眼,分批小额走,平稳很多。
那万一还是被冻了怎么办?先别慌,按这个来:
- 把所有记录留好:oke 订单、聊天记录、转账流水,一个都别删;
- 联系冻结你卡的那家办案单位(一般冻结通知上有电话),说清你是正常 C2C 交易,把证据链递上去;
- 配合调查,把资金来源讲清楚。大多数「无辜被牵连」的,证据齐全后,等冻结期满(常见 3 天到半年)就能解冻;
- 金额大或者一时半会说不清,找个律师问问,别硬扛。
把这 5 条缩写一下:专卡专用、挑正规商家、核实真到账、备注留空、拆分大额。背下来。这大概是整篇 oke完整教程 里最值钱的一句话了。
手续费和几招省钱的门道
费用这东西没人爱看,但知道和不知道,一年下来差不少。先上表:
| 类型 | 费率 | 备注 |
|---|---|---|
| C2C 买/卖币 | 0 手续费 | 点对点,平台不收;成本藏在商家报价里 |
| 币币(现货) | Maker 0.08% / Taker 0.10% | 拿 OKB 抵扣能再便宜点 |
| 合约 | Maker 0.02% / Taker 0.05% | 新手先别碰,费率低不等于该玩 |
| 链上提币 | 看当时 Gas | 提 USDT 走 TRC-20 或 Solana(索拉娜)最省 |
省钱的小招,顺手记一下:
- 手里留点 OKB(oke 的平台币),币币交易手续费能抵扣;
- 提币尽量走 TRC-20 或 Solana 链,USDT 的链上费用低到几乎可以忽略;
- C2C 本身不收费,你付出的其实就是商家报价和你心理价的那点差。
完整费率和更多省法,见 手续费说明。提现那部分怎么选网络,链上提币教程 里讲得更细。
全站教程目录:想深挖哪一块,直接点
上面这篇 oke教程 是主干。如果你想把某个环节单独搞透,下面这些页面是按环节拆开的,比首页更细、更专。挑你需要的看就行,不用全读。
入门指南
进阶功能
大概就是这个结构。整套 oke完整教程 读下来,从注册到把币安全提走,你基本能独立操作了。
写在最后:一点碎碎念
啰嗦到这儿,其实核心就一句:用 oke 的门槛不高,难的是体面地进出金。很多人栽跟头,不是因为不会点按钮,而是因为嫌麻烦、图省事。
真要我留一句话,还是那句老掉牙的——专卡专用、挑正规商家、核实真到账、备注留空、拆分大额。做到这五点,你已经躲开了九成的实务风险。剩下那一成,交给运气,也交给你的警惕心。
要开始的话,从 注册 起步,过 实名,再用 C2C 入金 拿下你的第一笔 USDT。就这些,没那么玄乎。
常见问题
中国大陆用户现在还能注册 oke 吗?
能。到 2026 年这会儿,大陆用户用邮箱或手机号注册、拿大陆身份证过 KYC、正常走 C2C 买卖币,都还在范围内。App 的简体中文做得也完整。
oke 买币安全吗?C2C 到底靠不靠谱?
买币那一下相对安全,因为平台把 USDT 托管着,商家不放币你能申诉。真正有风险的是出金(卖币)那步,存在冻卡可能,得靠防冻卡那 5 条守则压着。
「冻卡」是什么?为什么偏偏落我头上?
你卖币收到的人民币,如果上游是诈骗、赌博来的赃款,司法追查资金流向时可能把你那张卡一起冻了。跟你人品没关系,纯粹是钱的来路问题。所以「专卡专用」特别重要。
C2C 转账备注写「买 USDT」行不行?
绝对不行。USDT、数字货币、比特币这类词一个都别写。空着,或者按商家要求填。这是最容易被忽略、又最容易触发风控的一个动作。
用支付宝还是银行卡买币更合适?
小额图方便,支付宝微信都行;金额大了,尽量用专门的银行卡。出金那张卡尤其要独立——跟工资卡、社保卡彻底分开。
KYC 一定要做到 L2 吗?
不是必须,但强烈建议。L1(姓名+身份证号)就能 C2C 买币,可额度低。L2(传证件+人脸)做完额度才放得开,免得大额操作时被拦。
C2C 买币要手续费吗?
买和卖本身都是 0 手续费,平台不抽。你真正付出的是商家报价和市场价之间的那点差价。现货币币交易才有 0.08%–0.10% 的费率。
为啥我买的 USDT 不能马上提走?
那是 T+1 限制,24 小时内不能提到链上,属于平台的反洗钱机制,正常现象。不过这期间你在站内拿它买别的币,不受影响。
银行卡真被冻了怎么办?
别慌。先把订单、聊天、流水全部留存,联系办案单位说明是正常 C2C 交易、递上证据链,配合调查。多数无辜被牵连的,冻结期满就能解冻。说不清就找律师。
大陆用户选 oke 还是币安(Binance)?
两家大陆用户都能用、都能 C2C。oke 简体体验顺、C2C 流动性不错、网格这类工具也全;币安全球盘子最大。折中做法是两个都注册,比一比 C2C 报价再决定用哪个。防冻卡那套,对谁都适用。
提币到自己钱包安全吗?要上冷钱包吗?
长期拿大额,建议提到自己的冷钱包(数额超过五千美元就挺值得了)。冷钱包私钥离线,交易所被黑、钓鱼这些风险都够不着你。新手的话,先把提币地址和网络这关弄明白再说。